Det har sannerligen varit ett par intressanta marknadsveckor och det är lätt att få intrycket att mycket av världens framtida utveckling hänger på Nvidias öde. När ett narrativ tar över så blir det även för marknaden något av ett tunnelseendescenario, fokus smalnar av nästan exponentiellt. Rastret blir Nvidia, oavsett vad det handlar om. Från min sida blir det mer av ett konstaterande snarare än om jag tycker det är bra eller dåligt, jag kan ändå inte påverka skeendet. Vad jag dock också kan konstatera är att resten av världen faktiskt snurrar vidare och att fokus förr eller senare kommer att flytta till nästa narrativ.
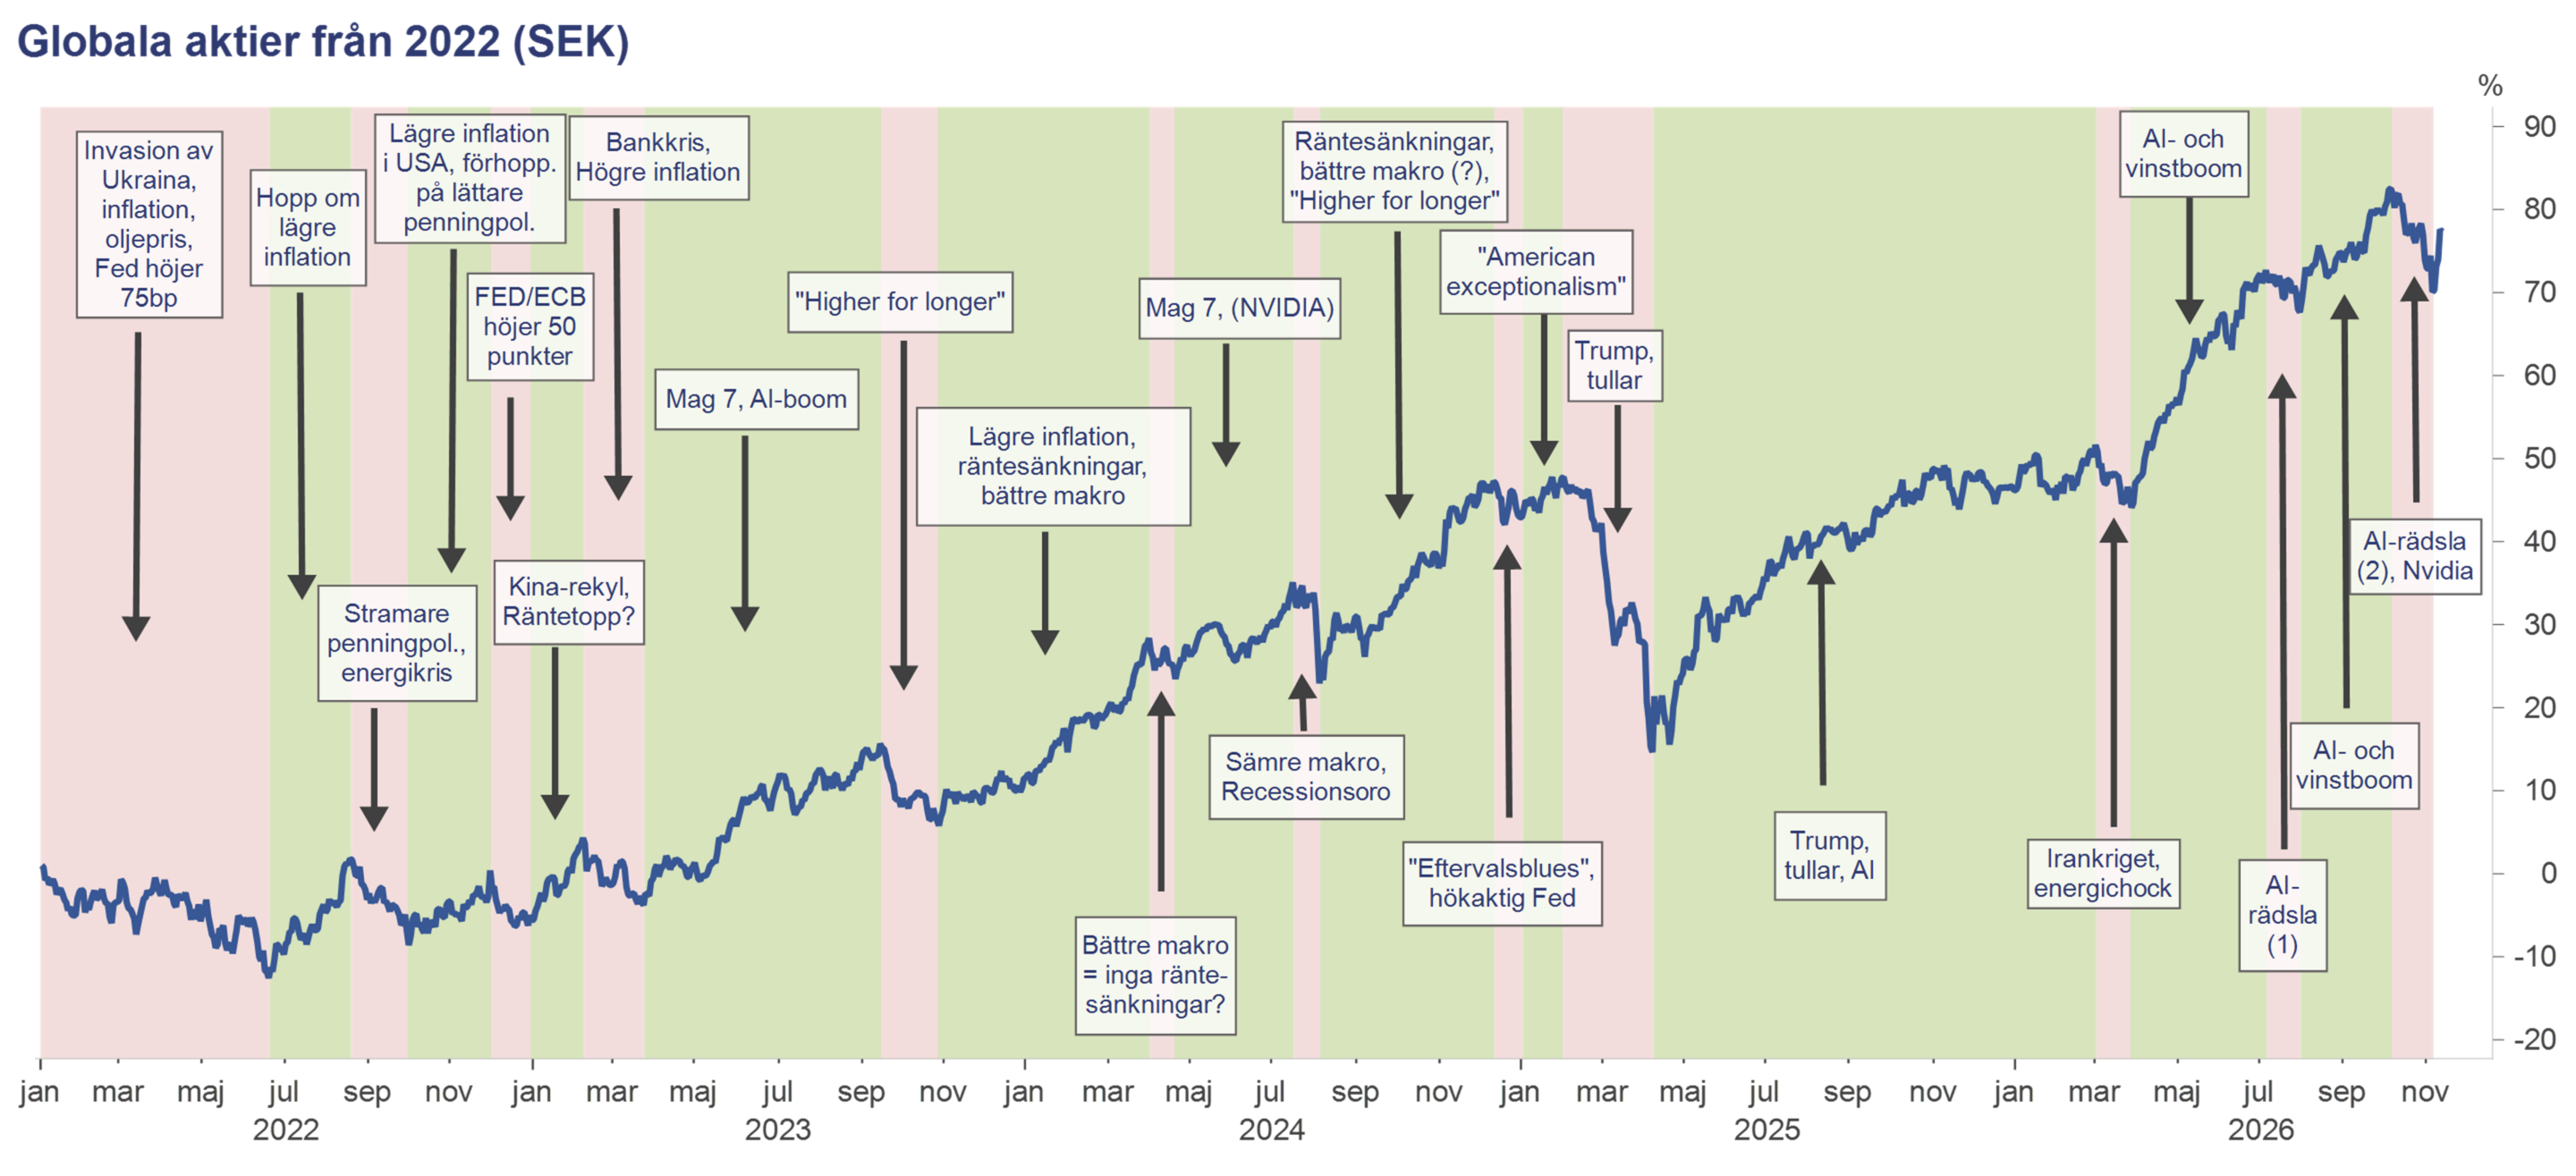
De senaste åren har knappast saknat stora event med potentiellt negativa konsekvenser för marknaderna. Faktum är att den globala ekonomin åkt på ett antal vänsterkrokar men ändå inte gått i golvet. Inflations/räntevågen 2022 borde allt annat lika renderat i åtminstone en moderat recession, vilket många prognoser också tog höjd för när det begav sig. I stället blev det ett mycket tufft avkastningsår för de flesta tillgångsslag, vilket på aktiemarknaden ändå togs igen under första halvåret 2023. ”Liberation day”, Irankriget, AI och ränterädsla är andra teman som dominerat sedan dess, alla med påföljande korrektioner. Fast också återhämtningar:
Källa: Formue Investment management/Macrobond
Under de nästan fem år som grafen täcker har det således inte saknats event som hade kunnat påverka den globala ekonomin negativt, vilket reflekterats i talrika korrektioner under resans gång. Robustheten i ekonomin har dock överraskat positivt, minst sagt. Konsensusprognoserna för 2026 ligger runt förra årets resultat, en global tillväxt kring 3%, för 2027 ett par tiondelar högre. Likväl, avkastningen under denna period totalt summeras till drygt 77% för globala aktier (i SEK), vilket betyder drygt 12% per år (geometriskt). Ganska hyggligt givet alla narrativskiften.
Frågan idag är förstås om Nvidias fortsatta öde är ett event som riskerar att sänka AI-boomen och därmed också dra med sig den globala ekonomin och marknaderna? I min bok är juryn ute på den frågan. Bolaget är onekligen centralt i AI-utvecklingen, och Jensen Huang sågs (ses?) som en nyckelfigur, det går knappast att förneka. Fast troligen kommer bolaget att fortsätta att både utveckla och producera chip även framöver, men med en ny frontfigur. Och med tanke på att Nvidia har tappat nästan en tredjedel av sitt marknadsvärde (hisnande 1750 miljarder dollar, som jämförelse värderas Stockholmsbörsen till cirka 1340 miljarder dollar), så borde en del dåliga nyheter vara inprisade. Det övriga AI-klustret har också fått en släng av sleven men klarat sig betydligt bättre. Och ej att förglömma, det finns faktiskt fler sektorer än Tech/AI. November är visserligen ännu ung, fast samtliga sektorer utom just Tech ligger på plus vad gäller globala aktier (MSCI AC World Index). Nämnda index är upp drygt 1% under månaden (i lokal valuta, drygt 2% i SEK).
En bredare bild, eller helhet, är svårare att se när ett narrativ får starkt fäste. Under september kretsade allt kring stigande räntor och statsfinanser, speciellt Frankrikes. Inget har förändrats i sak på den fronten utan problemen kvarstår, men narrativet har flyttats. Återstår att se om detta också blir fallet med Nvidia eller om det biter sig fast. Ur ett portföljperspektiv är det lätt tro att saker och ting har fattat eld när man som investerare träffas av nyhetsflödet. Verkligheten är dock ofta en annan, och de flesta portföljer innehåller inte bara Nvidia och andra AI-bolag. Har du en någorlunda diversifiering så upplevs med största sannolikhet verkligheten som värre än vad den faktiskt är. Värt att komma ihåg när narrativet skiftar igen, för åtminstone jag är övertygad om att världen kommer fortsätta att snurra vidare!
Illustration: Skapad med AI