En gång, för länge sedan, fanns det något som kallades ränta. Eller vänta, det gör det ju idag också, och den är troligen högre än vad de flesta upplever. För nu är det faktiskt ett tag sedan ”normaliseringen” efter den något udda perioden efter finanskrisen skedde. Ränteuppgången under 2022-3 var brutal ur ett avkastningsperspektiv då startnivån nästan var absurd:
Källa: Formue Investment Management | Macrobond
Visst, bottennoteringen hittills kom under pandemin, fast när inflationen och följaktligen även räntorna tog fart i början av 2022 var räntan (eller kupongen) 0,1% på en 10-årig statsobligation. Det är svårt att motivera en sådan investering oavsett från vilket håll man kommer; håller du obligationen till förfall blir avkastningen (inklusive ränta-på-ränta-effekten) 1,0045%. På 10 år, innan inflation! Därför blev också 2022 det blodigaste året på mycket länge för längre statsobligationer, ett index för den svenska 10-åringen slutade på -15,4%. Skälet var förstås startnivån, med 0,1% i ränta finns inte mycket kupong att kompensera för stigande räntenivåer*.
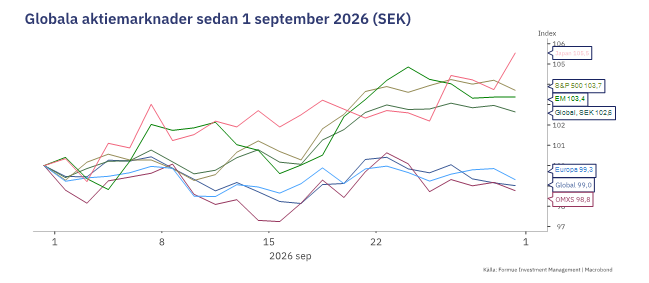
Men idag är läget ett annat. Som framgår av grafen är räntan mer ”normal” och även om det inte låter himlastormande så avkastar en 10-åring drygt 3%. Det har varit en hel del fokus under hösten på stigande räntor, fast i och med att det fanns en kupong på drygt 2,6% när den sista ”kroken upp” inleddes i början av juli i år har fallet för ett 10-årigt index begränsats till drygt 3% under den perioden. Igen, knappast positivt, fast heller ingen katastrof. Men, och det här är ett viktigt men, för hela 2026 ligger samma index på -0,7%, trots en ganska markant uppgång totalt (från 2,73% till 3,19%). De flesta har dessutom andra saker i portföljen än bara (stats)obligationer och med tanke på att globala aktier är upp drygt 20% i år så är sannolikheten stor att totalportföljen ändå ligger på plus.
Obligationer handlar om mer än avkastning
Jag undrar dock om vi fortfarande är kvar i tankesättet ”ingen idé med obligationer då räntan är för låg”, speciellt med tanke på hur aktier har avkastat sedan 2022? Ingen gillar ju att ha saker i portföljen som inte upplevs leverera och därmed fylla någon funktion. Fast med tanke på att räntenivåerna nu faktiskt kommit upp till mer normala nivåer är det kanske dags att tänka om?
Till att börja med: obligationer och ränteplaceringar finns inte i portföljen som en ”avkastningsgenerator”. Syftet är i första hand att agera stötdämpare i oroliga tider, då riskfyllda investeringar som aktier oftast går (betydligt) sämre. Samtidigt ska obligationer, över tid, generera en positiv real tillväxt av kapitalet, historiskt visar uppskattningar någonstans runt 1% (bl.a. Frennberg & Hansson 1992). Men, huvudpoängen är diversifieringseffekten.
Inflationens påverkan på obligationer och aktier
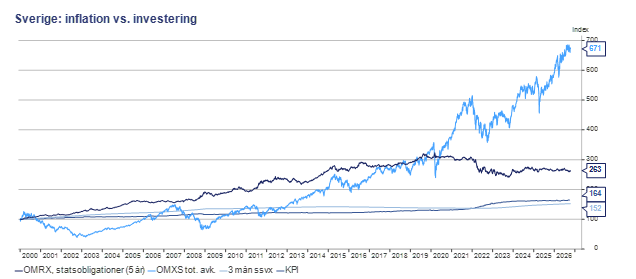
Från millennieskiftet var inflationen inte något stort problem, vilket förstärktes efter finanskrisen, då oro för deflation var betydligt större. 2022 ändrade det ordentligt, vi fick då åter stifta bekantskap med inflationsspöket. Och inflation får effekter på portföljen. För den svenska marknaden har det sett ut enligt följande för korta räntor (kontanter), obligationer och aktier:
Källa: Formue Investment Management | Macrobond
Obligationer, här representerade av ett 5-årigt statsobligationsindex, har avkastat 163% under 2000-talet, eller 3,8% per år. Inflationen, mätt som konsumentprisindex (KPI) har stigit 64% under samma period, eller drygt 1,9% per år. Realt har man som investerare fått nästan 2% i obligationer, nästan dubbelt över det historiska snittet.
Men det finns ett aber här och det är ett stort aber: sedan slutet av 2014 har svenska statsobligationer avkastat exakt 0. 12 år med nollavkastning! Inflationen har under samma period varit runt 35%, så realt, eller köpkraftsmässigt, försvann runt en tredjedel av investeringen även om beloppet nominellt är detsamma. Som sagt, 2022 var monumentalt.
Som synes i grafen är det aktier som står för tillväxten, men det sker till en högre risk. Från starten år 2000 tog det drygt 16 år innan svenska aktier var i kapp obligationer…
Har obligationer fått en ny roll i portföljen?
Med 2022 bakom oss, och en mer ”normal” ränte- och inflationsnivå, är det kanske dags att se obligationer i ett annat ljus. Numera är förutsättningarna för att de ska fylla sin traditionella roll i portföljen bättre, skulle något till exempel gå snett i ekonomin finns det utrymme för sänkta/lägre räntor, och diversifieringseffekten blir större.
Återigen, de finns där som en försäkring, och det är upp till var och en att värdera hur stor den försäkringen ska vara. Accepterar man större svängningar (risk) ska andelen vara mindre, vill man ”play it safe” ska den vara större. Jag anser att man självklart ska ha både aktier och obligationer samt även alternativa tillgångar i portföljen, fördelningen är som sagt upp till dig.
Kan det finnas ljus i tunneln för obligationsinvesterare?
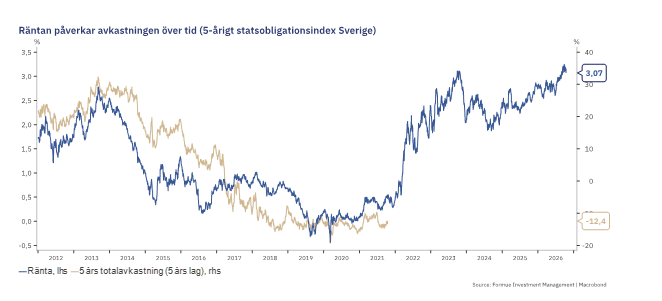
Jag avslutar med vad jag hoppas är en förståelig graf. De senaste åren har som sagt varit lite av en ökenvandring för obligationsinvesterare, fast det kanske finns en ljusning i tunneln, och grafen får tjäna som en liten sammanfattning av ovanstående resonemang:
Källa: Formue Investment Management | Macrobond
Den beige linjen är en rullande 5-årsavkastning på samma 5-åriga index som i den förra grafen. Det innebär att varje punkt i linjen visar vad du har fått för avkastning om du investerade för 5 år sedan (sista observationen är -12,4%, det vill säga din avkastning om du investerade för 5 år sedan). Jag har ”laggat” detta index 5 år mot ränteutvecklingen och som framgår är det en viss korrelation mellan ränta och avkastning. Kanske finns det en viss potential utöver obligationers diversifierande effekt kommande år!