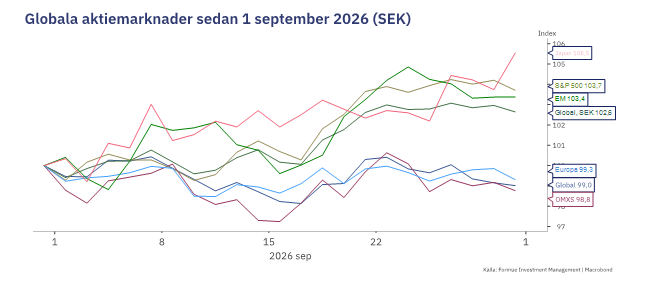
Den allmänna ”sanningen” vad gäller marknaderna är att september är en månad man ska hålla sig borta ifrån. Och i år stämde det, både för aktie- och räntemarknaderna. Ett varningens finger; så kallade säsongsmönster baseras ofta på genomsnitt, vilka i princip inte säger någonting alls om framtida utfall. I år råkade september vara en negativ månad avkastningsmässigt, förra året var den positiv. Börjar vi med globala aktier (MSCI AC World) så blev nedgången 1% i lokal valuta. Kronan försvagades dock varför utfallet för en svensk investerare blev positiva 2,6%. Den svenska börsen (OMXS) föll drygt en procent. Överlag får det ändå sägas att utfallet var relativt modest efter svarta rubriker kring ränteuppgångarna globalt samt en viss oro kring AI-boomens styrka samt en stark augusti. Perspektiv är också viktigt, att fokusera på en enskild månad är sällan det rätta för en investeringsstrategi. 2026 hittills har varit ett mycket starkt aktieår, med 23% i avkastning för globala aktier (14% i lokal valuta) samt 14% för svenska aktier.
På räntesidan var det tyngre. Stigande räntor (se nedan) innebär kursförluster för obligationer och hela räntekurvan, från korta till långa räntor, steg under månaden på de flesta marknader. För svenska statsobligationer (OMXRX 5) innebar det en nedgång på 1% medan företagsobligationer som Investment grade (hög kreditvärdighet) och High yield (låg kreditvärdighet) såg nedgångar runt 3% (i USD). Kort sagt, räntemarknaden klarade sig sämre än aktiemarknaden under månaden. Vad är det då för drivkrafter som sätter förutsättningarna framåt? Till stora delar handlar det om gamla bekanta, det är sällan underliggande fundamenta ändrar sig drastiskt från månad till månad.
Den globala ekonomin är robust
Trots alla potentiella risker så är den ekonomiska aktiviteten stark på många håll. USA leder utvecklingen, och centralbanken Federal Reserves egen realtidsindikator (GDP Now) signalerar en tillväxt nära 5%. Samtidigt är konsumentförtroendet lägre än på 50 år, och stora delar av befolkningen ser uppenbart mörkt på framtiden. En förklaring till detta är den så kallade ”K-formade” återhämtningen, där de nedre 90 procenten av löntagarna upplever kostnadsökningar mer direkt och får svårt att få ihop kalkylen, trots en stark arbetsmarknad och hygglig löneutveckling. ”Topp 10%” står i nuläget för över hälften av konsumtionen, mycket tack vare att de sitter på huvuddelen av de finansiella tillgångarna, och marknadsutvecklingen har onekligen varit stark de senaste åren. AI-boomen gör sitt till, investeringarna närmar sig en biljon (!) dollar i årstakt och utgör lejonparten av investeringarna i hela ekonomin. Det är svårt att se att USA i nuläget skulle sakta in, snarare ökar risken för överhettning med nuvarande takt.
Europa tragglar på, det är sällan regionen gör speciellt mycket väsen av sig tillväxtmässigt, snarare handlar det om att inte falla tillbaka till lågkonjunktur. Tillväxten har dock hållit upp hyggligt givet högre energipriser, kriget i Ukraina, konkurrens från Kina och avvaktande konsumenter. ändå är ett ”bra” resultat för Europa att tillväxten hamnar kring 1%. Likt USA upplever många en ”cost-of-living-crisis”, och även i Europa är förtroendet inför framtiden lågt. En stark arbetsmarknad och goda balansräkningar hos hushållen är stabiliserande faktorer.
Kina och övriga tillväxtmarknader är en blandad påse, fast generellt präglas de av en stabil och relativt västliga ekonomier hög tillväxt. Den kinesiska ekonomin är fortsatt tvådelad, med enorm exporttillväxt och en trög inhemsk ekonomi präglad av försiktiga konsumenter och en snart femårig fastighetskris. Försök till att stimulera är halvhjärtade då skuldsättningen är hög, likväl kommer tillväxten att hamna nära eller på Politbyråns mål om 5% även 2026.
Räntor, AI, geopolitik och inflation sammanflätade
Ränteuppgången sedan sommaren har till stor del drivits av oro för statsfinanserna i bland annat USA, japan, Frankrike och Storbritannien. Samtliga har ohållbara budgetunderskott och skuldnivåer (i förhållande till BNP) där stigande räntor snabbt slår igenom i än högre kostnader för att underhålla skulden. Som i sin tur inkräktar på statsbudgeten. Risken är förstås en ond spiral där marknaden givetvis ställer allt högre krav på riskpremien (räntan) tills politikerna gör något åt budgetsituationen. I närtid ser det inte ut att hända varför det underliggande trycket på räntorna från den här vinkeln är uppåt. AI-boomen ökar dessutom konkurrensen om kapitalet. Emissionerna på företagsobligationsmarknaden ser ut att gå mot ett rekordår, den amerikanska investmentbanken Goldman Sachs uppskattar att 2,3 biljoner dollar kommer att emitteras i kategorin Investment grade (hög kreditvärdighet) under 2026. Det innebär också ett tryck uppåt på räntorna. Inflationen i både USA och Europa ligger över centralbankernas mål, och båda regioner har inlett en räntehöjningscykel (ECB har höjt två gånger, Federal Reserve en gång). Det geopolitiska läget spelar in via kriget Iran-USA, där olje- och energipriserna åter stigit efter sommarens nedgång. Detta slår relativt snabbt igenom i inflationsförväntningarna och sätter press på centralbankerna. Om fred skulle bryta ut och Hormuz-sundet återgår till det normala är det troligt att priserna skulle sjunka, fast i nuläget ser det knappast ut som en omedelbar lösning ligger i korten. Det går alltid att spekulera hur högt räntorna kan stiga, ovanstående faktorer är onekligen flytande materia, men en del risk har blivit inprisad via ränteuppgången hittills. Trycket uppåt kvarstår dock i det korta perspektivet.
Balanserade utsikter
På marknaderna har ränteuppgången slagits mot en fantastisk vinsttillväxt och en ekonomi som stått emot årets prövningar mycket väl. En hel del är AI-relaterat, fast vinstutvecklingen har även drivits av bolag i övriga sektorer. Det faktum att aktier, både globala och svenska, har avkastat väl norr om 10% och håller emot under stigande räntor understryker det faktum att (aktie)marknaden ser ljust på framtiden. Förväntningarna inför 2027 är lägre än årets siffror, men fortsatt optimistiska. Den stora frågan är när högre räntor får en negativ effekt, eller om bolagen fortsatt klarar av att generera en avkastning klart över finansieringskostnaderna. Att räntemarknaderna levererat svagt under året är ingen kioskvältare givet stigande räntor. Värt att påpeka är att ränteuppgångarna har skett från en mer ”normal” nivå, till skillnad från 2022 då starten skedde från extremt låga nivåer. Kursförlusterna i år är därför mer blygsamma än då, men årets kupong är definitivt borta. Samtidigt innebär högre räntor att obligationer blivit mer attraktiva i förhållande till aktier. En 10-årig ränta ger idag runt 5% i USA, Frankrike och Storbritannien. Ränteuppgången kan visserligen fortsätta, men för eller senare kommer investerarna att lockas av vilken avkastning obligationer kan ge. Efter ett par starka år för aktiemarknaden är därför utsikterna balanserade framöver, med frågetecken kring både aktier (håller vinsterna?) och obligationer (stiger räntorna ännu mer?). Dragkampen går vidare under oktober.