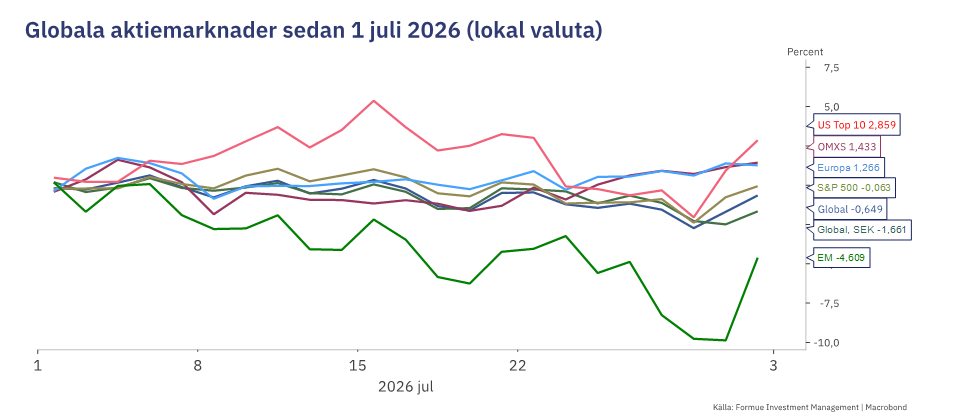
Marknaden ur ett helikopterperspektiv såg också ut att ha gått på semester under juli, fast under den övergripande utvecklingen på indexnivå var det allt annat än lugnt. Faktum är att det blev en mycket händelserik månad, återigen med de två narrativ som påverkat stora delar av årets utveckling, nämligen AI och oljepriset, i centrum. Dock, det stannade inte bara vid dessa två, en hel del annat präglade också händelseutvecklingen. Summerar vi globala aktier (MSCI AC World) blev det en nedgång på obetydliga 0,6% (-1,6% i SEK), knappast något att skriva hem om. USA var oförändrat, Europa/Sverige upp 1,3 resp. 1,4% och Tillväxtmarknader ned 4,6%:
På räntesidan var det generellt stigande räntor vilket fick svenska statsobligationer att sjunka 2,7%. Kreditsidan klarade sig något bättre, Investment Grade (företagsobligationer med hög kreditkvalitet) föll 1% och High Yield (låg kvalitet) var -0,2% (båda i USD). Sammanfattningsvis, med undantag för Tillväxtmarknader och statsobligationer, en ganska oförarglig månad. Eller? Nja, nedan lista säger något annat (ingen inbördes ordning vad gäller marknadspåverkan):
1. Kommer AI-investeringarna att betala sig?
Magnificent 7 är ett vedertaget begrepp sedan några år, och denna bolagsbukett är starkt förknippad med AI, framför allt de så kallade ”hyperscalers”. Dit hör bland annat Alphabet, Microsoft och Amazon, som står för de massiva investeringarna i datacenter och tillhörande infrastruktur som nu går nästan i överljudsfart. Summorna är hisnande (över 750 miljarder dollar för 2026) och har inneburit att gruppens tidigare så imponerande fria kassaflöde nu börjat närma sig noll. På detta ökar de också belåningen för att finansiera investeringarna. Frågan från marknadens håll är naturligtvis när avkastningen kommer, och kursutvecklingen har under året varit svag för Mag 7, varför de på sistone kallats för ”Lag 7”. Mot slutet av månaden kom dock en vändning i sentimentet, och gruppen som helhet står i skrivande stund för runt en fjärdedel av avkastningen i S&P 500 (3%) medan övriga 493 bolag står för drygt 9%. Frågan kvarstår trots en stark avslutning på juli, kommer investeringarna att betala sig?
2. Massiva rörelser inom chip-sektorn
Marknadens älsklingar när Mag 7:s investeringsplaner började ifrågasättas i början av året blev de som levererade ”spadarna & hackorna” till AI, nämligen chip, halvledare och minnen. Stora delar av rallyt sedan april drevs av denna sektor, där bolag som Samsung och SK Hynix (båda Sydkorea) såg enorma uppgångar. Tillsammans med det taiwanesiska bolaget TSMC utgjorde de drygt 20% av index i Tillväxtmarknader i början av juli. Extremt höga vinstförväntningar, stora inflöden från sydkoreanska privatinvesterare, och för den delen även hedgefonder, skapade dock förutsättningar för en korrektion och KOSPI-index i Sydkorea dök med som mest nästan 40%, för att avsluta juli på -23%. Även andra bolag i sektorn var ned rejält under månaden. På generell global indexnivå syntes som sagt inte dessa stora rörelser då de flesta andra sektorer höll emot bra eller steg. Utvecklingen för chip-sektor framöver är intimt sammankopplad med investeringarna i AI.
3. Eskalering i Mellanöstern – igen
Konflikten i Mellanöstern har dominerat sedan mars, fast vapenvilan i mitten av juni lugnade marknaderna något och oljepriset, som redan tidigare börjat falla, kröp ned mot 70 dollar fatet (Brent-olja), samma nivå som rådde innan kriget. Förnyade attacker från båda håll skickade snabbt upp priset från 71 dollar till 95 dollar under juli, med stigande oro för både tillväxten och inflationen. Räntemarknaden reagerade med högre räntor längs hela räntekurvan, vilket blev en viss motvind för obligationer. Hormuz-sundet ser nu ut att mer eller mindre vara stängt igen, och även sundet till Röda havet, Bab el-Mandeb, hotas av Irans allierade i Yemen, Houti-rebellerna. Geopolitik har dominerat året hittills, räkna med att den kommer att fortsätta att göra det.
4. Västliga ekonomier visar styrka, Kina svagare tendenser
Med tanke på det geopolitiska läget finns det många risker för den globala ekonomin, framför allt vad gäller energiförsörjningen och dess påverkan på både tillväxten och inflationen. Europa, som importerar runt 70% av sitt primärenergibehov, drabbades också negativt när kriget i Mellanöstern bröt ut. Under sommaren har dock datapunkterna varit bättre än förväntat, både inom industri och service, och aktiviteten stiger. Även USA går hyggligt, centralbanken Federal Reserve:s egen BNP-indikator, Fed-cast Now, (från regionkontoret Atlanta Fed) visar just nu en tillväxt på över 5% för tredje kvartalet. Internationella valutafonden (IMF) ligger kvar med sin prognos på 3% global tillväxt, men ser en ökad risk för att inflationen kan öka i spåren av hur konflikten i Mellanöstern utvecklar sig. Kina loggade en tillväxttakt på 4,3% under andra kvartalet, den lägsta siffran sedan pandemin. Export driver, medan inhemsk konsumtion och en fortsatt svag fastighetsmarknad drar ned. Exportberoendet utgör en risk om den globala tillväxten faller.
5. Högre räntor längre?
De framtida förväntningarna på den längre änden av räntekurvan är oftast viktigare än för den korta änden, som domineras av styrräntan. De längre räntorna bestämmer i större utsträckning finansieringskostnaderna, vilka är centrala för bolag när det kommer till investeringar. Även om den långa änden sjunkit tillbaka något under augusti, oavsett marknad, så har de flesta länders 10-årsränta stigit under året. Oro för statsfinanser, en risk för stigande inflation till följd av högre energipriser och ett stort kapitalbehov för AI-investeringar innebär en press uppåt på de längre räntorna, inte bara i det korta perspektivet. Det gör obligationer som investering mer attraktiva, men kan samtidigt vara negativt för aktiemarknaden om de stiger för mycket.
6. Vinstbonanza
Ovan punkter ställer med rätta en del frågor kring den framtida utvecklingen på marknaderna. En central pusselbit är hur bolagen levererar på sista raden, nämligen vinstutvecklingen. Och där finns det faktiskt relativt få moln på himlen, åtminstone vad gäller andra kvartalets rapportering. I USA, som sätter tonen eftersom den marknaden utgör drygt 65% av ett globalt index, blev det ett mycket starkt resultat med nästan 50% vinsttillväxt i årstakt. Rensat för engångseffekter landade siffran på nästan 30%. Över 80% av bolagen slog förväntningarna, och det är inte längre bara AI-bolagen som dominerar. Förväntningarna på resten av 2026 har efter kvartalet skruvats upp ytterligare, och den väntade vinsttillväxten för globala aktier ligger nu på drygt 30%. För en månad sedan var den drygt 20%. Att vinsterna stigit så pass mycket har inneburit att värderingen för de flesta stora regioner (inklusive USA) faktiskt sjunkit under sommaren. Håller estimaten är vinstsidan ett starkt stöd för aktier framöver.
Alla händelser under månaden till trots så framträder ändå en relativt hygglig grundplåt inför hösten. Den globala ekonomin håller emot, inflationen har inte dragit iväg, de extrema kursuppgångarna i chipsektorn har kommit ned på jorden utan att aktier generellt har fallit och vinstutvecklingen är minst sagt övertygande. Det är naturligtvis ingen garanti för fortsatta uppgångar, fast många farhågor har kommit på skam både under juli och för den delen, under hela 2026. Globala aktier har loggat 15% avkastning hittills i år (i lokal valuta, 18% i SEK) medan de flesta ränteslag ligger kring eller strax över nollan. Knappast ett dåligt resultat givet förutsättningarna. En spännande